鸡肉是指鸡身上的肉,消化率高,很容易被人体吸收利用,含有对人体生长发育有重要作用的磷脂类,是中国人膳食结构中脂肪和磷脂的重要来源之一,能够温中补脾、益气养血、补肾益精、增强体力。
根据观研报告网发布的《2021年中国鸡肉产业分析报告-产业运营态势与发展前景研究》显示。在中国肉类消费总量中,鸡肉在国内消费比例仅次于猪肉。有数据显示,2020年国内累计就吃掉超1427万吨的鸡肉,平均每人吃掉了10公斤的鸡肉。虽然在2020年初,新冠疫情对鸡肉市场产生了较大的冲击,使得鸡肉行业盈利水平总体偏低,尤其是进入2021年,随着国内生猪生产逐步恢复至常年产能,由非洲猪瘟引致的鸡肉对猪肉的较高替代份额将进一步缩减。但预计鸡肉的低价位优势仍将拉动鸡肉消费总量的进一步扩大。
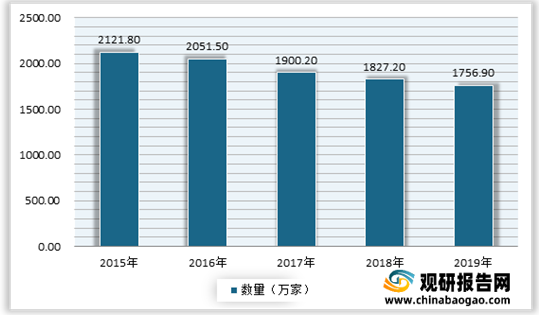
近年来肉鸡趋于规模化养殖,市场供给保持稳定。观研报告网发布的资料显示,从2015年的2121.8万家减少至2019年的1756.9万家。但肉鸡养殖规模在100万只以上的养殖场数量却由789家增长至1028家,表明我国肉鸡行业趋于规模化养殖。2020年我国鸡肉产量达到1485万吨。
目前我国鸡肉市场主要以白羽鸡以及黄羽鸡两大品种为主,其中白羽鸡品种凭借繁殖成本低、生长速度快的优势渗透率不断提升,目前占到国内鸡肉产量的50%。
在经历2014-2016年大幅下降后,在2017年我国白羽肉鸡引种数量逐渐回升。到2020年我国白羽肉鸡引种数量为100.28万套,另有强制换羽18.75万套。

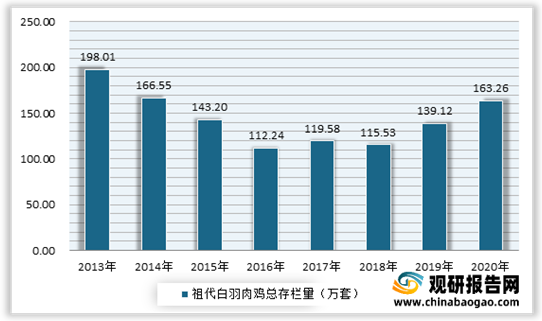
自2018年以来,我国祖代白羽肉鸡总存栏量逐渐回升。数据显示,到2020年,我国祖代白羽肉鸡总存栏量回升至163.26万套,同比上升17.4%。
进出口方面,目前我国鸡肉进口依存度高。数据显示,2020年我国鸡肉累计进口143.3万吨,同比大增98.28%,占到产量的25.77%,超过四分之一;累计进口额32.83亿美元,同比增加74.78%,平均到岸价格2291美元/吨。
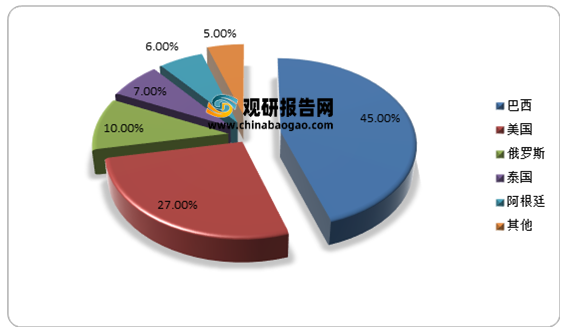
从进口国来看,我国主要从巴西、美国、俄罗斯、泰国等国家进口鸡肉。其中巴西是第一大进口来源国,进口量达63.76万吨,占比44.50%;其次为美国,进口量为39.11万吨(2021年上半年出口量为21.7万吨),占比27.30%。
根据观研报告网发布的《2021年中国鸡肉产业分析报告-产业运营态势与发展前景研究》显示。在中国肉类消费总量中,鸡肉在国内消费比例仅次于猪肉。有数据显示,2020年国内累计就吃掉超1427万吨的鸡肉,平均每人吃掉了10公斤的鸡肉。虽然在2020年初,新冠疫情对鸡肉市场产生了较大的冲击,使得鸡肉行业盈利水平总体偏低,尤其是进入2021年,随着国内生猪生产逐步恢复至常年产能,由非洲猪瘟引致的鸡肉对猪肉的较高替代份额将进一步缩减。但预计鸡肉的低价位优势仍将拉动鸡肉消费总量的进一步扩大。
近年来肉鸡趋于规模化养殖,市场供给保持稳定。观研报告网发布的资料显示,从2015年的2121.8万家减少至2019年的1756.9万家。但肉鸡养殖规模在100万只以上的养殖场数量却由789家增长至1028家,表明我国肉鸡行业趋于规模化养殖。2020年我国鸡肉产量达到1485万吨。
2015-2019年我国肉鸡养殖场数量

数据来源:畜牧业协会
目前我国鸡肉市场主要以白羽鸡以及黄羽鸡两大品种为主,其中白羽鸡品种凭借繁殖成本低、生长速度快的优势渗透率不断提升,目前占到国内鸡肉产量的50%。
在经历2014-2016年大幅下降后,在2017年我国白羽肉鸡引种数量逐渐回升。到2020年我国白羽肉鸡引种数量为100.28万套,另有强制换羽18.75万套。
2011-2020年我国白羽肉鸡引种数量情况

数据来源:公开数据整理
自2018年以来,我国祖代白羽肉鸡总存栏量逐渐回升。数据显示,到2020年,我国祖代白羽肉鸡总存栏量回升至163.26万套,同比上升17.4%。
2013-2020年我国祖代白羽肉鸡总存栏量情况

数据来源:公开数据整理
进出口方面,目前我国鸡肉进口依存度高。数据显示,2020年我国鸡肉累计进口143.3万吨,同比大增98.28%,占到产量的25.77%,超过四分之一;累计进口额32.83亿美元,同比增加74.78%,平均到岸价格2291美元/吨。
从进口国来看,我国主要从巴西、美国、俄罗斯、泰国等国家进口鸡肉。其中巴西是第一大进口来源国,进口量达63.76万吨,占比44.50%;其次为美国,进口量为39.11万吨(2021年上半年出口量为21.7万吨),占比27.30%。
2020年我国进口鸡肉分布情况

数据来源:中国海关(WW)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。