2020年1月19日,国家发展改革委、生态环境部公布《关于进一步加强塑料污染治理的意见》:“到2020年底,我国将率先在部分地区、部分领域禁止、限制部分塑料制品的生产、销售和使用,到2020年底,一次性塑料制品的消费量明显减少,替代品得到推广”。在此背景下,开发环境友好型、可在自然中降解的塑料是大势所趋。
事实上,自1999年开始,我国就持续发布过多个可降解塑料相关政策法规。
| 时间 |
政策 |
主要内容 |
| 1999年 |
国家经贸委发布(99)第6号令 |
规定2000年底前全面禁止生产和使用一次性发泡塑料餐饮具的文件。 |
| 2004年 |
《可再生能源法(草案)》、《固体废物污染环境防治法(修订)》 |
鼓励再生生物质能的利用和降解塑料推广应用。 |
| 2008年1月 |
《关于限制生产销售使用塑料购物袋的通知》 |
自2008年6月1日起,在所有超市、商场、集贸市场等商品零售场所实行塑料购物袋有偿使用制度,一律不得免费提供塑料购物袋。 |
| 2017年4月 |
《“十三五”材料领域科技创新专项规划》 |
全生物降解材料入围 |
| 2017年11月 |
《关于协同推进快递业绿色包装工作的指导意见》 |
从国家层面提出了推进快递行业资源节约以及废弃物污染防治的多项措施,提出,“到2020年,可降解的绿色包装材料应用比例将提高到50%”。 |
| 2017年
11月 |
《农用薄膜行业规范条件(2017年本)》 |
鼓励研发生产使用生物降解地膜。 |
| 2018年
2月 |
《怏递封装用品》系列国家标准 |
2018年9月1日,要求快递包装袋宜采用生物降解塑料,减少白色污染;并相应增加了生物分解性能要求 |
| 2020年
1月 |
《关于进一步加强塑料污染治理的意见》 |
到2020年底,我国将率先在部分地区、部分领域禁止、限制部分塑料制品的生产、销售和使用,到2020年底,一次性塑料制品的消费量明显减少,替代品得到推广 |
根据我们统计,自 2020 年 1 月 16 日发改委和生态环境部发布《关于进一步加强塑料污染治理的意见》以来,截至2020年7月,已有 16 个省市出台具体的政策。而根据九部委最新通知,各省市需在 8 月中旬前出台省级实施方案。从已公布实施方案的省市来看,其目标与发改委和生态环境部要求一致,在 2020 年前底对主要城市的超市、便利店等场合的塑料袋进行限制;2022 年前扩大限制/禁止使用范围;2025 年前建立生产。流通和消费的整体机制。
二、中国可降解塑料行业供给情况分析
随着中科院理化技术所率先突破,2010年左右国内自主技术的PBAT工业化装置也开始相继出现。随着使用国内自主技术的装置不断增多,我们认为国内PBAT(热塑性生物降解塑料)生产技术不会受制于人,甚至达到领先水平。
截止 2019 年,我国可降解塑料的总产能达到 65.7 万吨,占全球产能的比例达到 48.2%。但需要指出的是,目前的可降解塑料产能中,存在部分由于技术、成本等各方面的原因无法开工的产能,导致产能利用率较低,仅为 30%左右。而未来 2 年,将迎来我国可降解塑料产能投放的高峰,根据我们的统计,在上市公司中,已得到批准的待建产能为 126 万吨 ,其中 2021 年为 16 万吨,2022 年为 110 万吨。如果这些产能如期投产,将大大超过需求的增速。但需要指出的是,在目前规划的产能中,PLA 产能占 14 万吨,PLA 生产技术目前还不成熟,投产存在较大的不确定性。
| 公司 |
现有产能 |
新建产能 |
预计投产时间 |
| 金发科技 |
PBSA、生物7.1万吨 |
PBAT6万吨
PLA3万吨 |
2021Q3
2021Q4 |
| 金丹科技 |
无 |
PLA1万吨 |
2021 |
| 瑞丰高材 |
无 |
PBAT6万吨 |
2021Q2 |
| 中粮科技 |
PLA3万吨 |
PBAT30万吨
PLA10万吨 |
2022
2022 |
| 华峰氨纶 |
无 |
PBAT 30 万吨
PCHC30 万吨 |
2022
2022 |
| 彤成新材 |
无 |
PBAT 10 万吨 |
2022 |
| 万华化学 |
无 |
PBAT 6 万吨 |
2022 |
三、中国可降解塑料行业需求情况分析
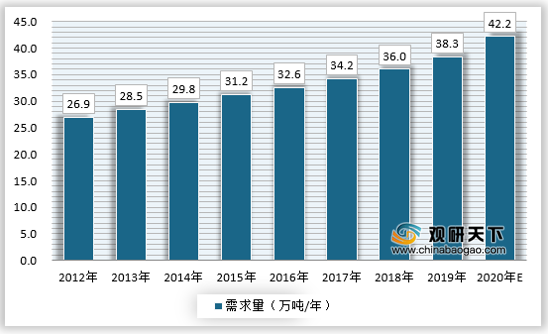
由于可降解塑料目前成本偏高,目前在国内尚未得到大规模推广,我国2012-2019年生物降解塑料需求量从26.9万吨/年增长到38.3万吨/年,依然保持了较高的增速。虽然目前国内可降解塑料体量相对较小,但随着国内环保政策的收紧,相关法律法规也在相继出台,此外,随着规模扩大和技术成熟,成本也有较大的下降空间,为可降解塑料打开更多市场空间。预计2020年开始相关市场需求增速将会加快,2020年市场需求预计将达到42.2万吨/年。
相关行业分析报告参考《2020年中国可降解塑料市场现状分析报告-市场深度调研与未来趋势预测》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。