
咨询热线

400-007-6266

010-86223221

2018年中国IT服务行业传统模式及云计算三种模式对比分析(图)

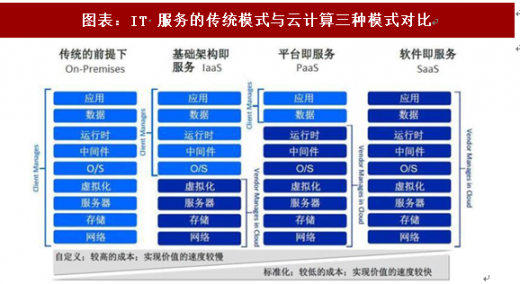
       依托弹性扩展、费用低、速度快的优势,云计算颠覆了传统IT 架构,未来将成为主流的IT 架构。经过十几年的发展,云计算已经形成了较为完善的生态系统,构建了从芯片到终端用户的全产业链链条。相比于传统IT 架构, 云计算最大的变化就在于对行业中游部署和交付方式的改变。 

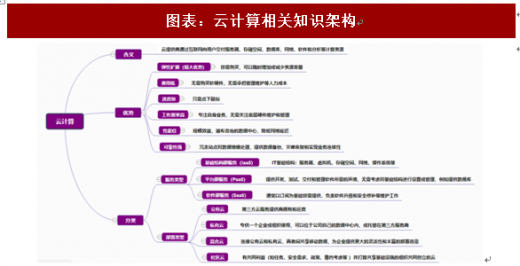
       云计算的核心是按需提供弹性的信息化资源与服务,实现基础设施资源共享,同时使IT 资源直接面向企业的业务部门,为企业业务决策和运行提供了更好的IT 支持。简单来说,云计算就是通过互联网向用户交付的服务器、存储空间、数据库、网络、软件和分析等计算资源。提供这些资源的公司叫做云提供商,他们会提供用户需要的资源,并根据实际用量来收费。 

       云服务按照服务模式不同分为IaaS、PaaS 和SaaS。IaaS 厂商在底层解决计算、网络、存储等相对标准的基础设施,PaaS 厂商则提供开发、测试、交付和管理软件应用程序所需的环境。SaaS 厂商直接面向用户提供软件应用复合和用户交互接口等服务,通常以订阅为基础按需提供。 

       参考观研天下发布《2018年中国IT市场分析报告-行业运营态势与发展前景研究》

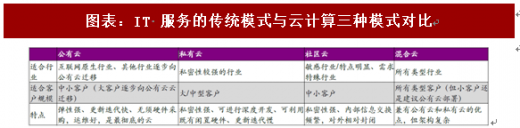
       云服务按部署模式不同分为公有云、私有云、社区云和混合云。公有云是由第三方提供商提供的云服务,由云提供商完全承载云服务器与传统IDC 模式对比优势和管理,用户无需购买硬件、软件或支持基础架构,只需为其使用的资源付费即可;私有云是在企业内部提供的云服务,由单个公司拥有和运营,该公司自己定义并使用各种虚拟化资源和自动服务;社区云是有共同利益(如任务、安全需求、政策、遵约考虑等)并打算共享基础设施的组织共同创立的云。混合云是公有云和私有云的混合,使用私有云作为基础, 同时结合公有云的服务策略,管理和运维职责由企业和云提供商共同分担。

图表:云计算相关知识架构
 
资料来源:观研天下整理

图表:IT 服务的传统模式与云计算三种模式对比
 
资料来源:观研天下整理
x
图表:IT 服务的传统模式与云计算三种模式对比
 
资料来源:观研天下整理

资料来源:观研天下整理,转载请注明出处(ZL)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国生成式人工智能行业PEST分析:制度红利释放,产业机遇与现实约束并存

我国生成式人工智能行业PEST分析:制度红利释放,产业机遇与现实约束并存

当前我国生成式人工智能行业政策、经济、社会、技术多重优势叠加,产业生态日趋成熟,应用场景持续扩容,商业化步伐不断加快。受益于算力底座扩容与国产大模型技术迭代,行业投融资规模快速增长,国内用户规模突破 7 亿人,普及率超过 50%。但行业仍处于快速成长期,存在安全合规等现实约束,本文采用PEST框架,系统研判行业外部发展

2026年10月02日
全球多光谱 AI 潜力广阔 中国AI大模型爆发 市场前景将从硬件销售转向持续服务

全球多光谱 AI 潜力广阔 中国AI大模型爆发 市场前景将从硬件销售转向持续服务

2020-2025年全球多光谱AI市场规模由348亿元增长至850亿元,CAGR达19.6%;预计2026-2030年全球多光谱AI市场规模由1069亿元增长至3054亿元,CAGR达30.0%。

2026年09月28日
告别低价走量 中国云计算行业PaaS高速爆发 云出海拓展全球空间

告别低价走量 中国云计算行业PaaS高速爆发 云出海拓展全球空间

2025年全球云计算市场规模达8230亿美元,预计2029年将超过1.6万亿美元。2026年第二季度,全球云基础设施服务支出达到创纪录的1430亿美元,同比增长43%,为近八年来最高增速。

2026年09月21日
PCBA行业结构性高端紧缺 头部集中、长尾分散竞争 智能精细绿色化成主线

PCBA行业结构性高端紧缺 头部集中、长尾分散竞争 智能精细绿色化成主线

PCBA行业正在从“普涨型规模扩张”转向“结构性高端紧缺”,高端需求爆发与供给能力升级不同步,行业进入门槛抬升、分化加剧和供应链重塑阶段。

2026年09月13日
政策牵引+技术跃迁 我国SaaS行业下一程与投资地图分析

政策牵引+技术跃迁 我国SaaS行业下一程与投资地图分析

在此背景下,我国SaaS行业正从“规模扩张”转入“价值创造”,AI原生SaaS、垂直行业深耕、协同办公生态ISV、低代码平台及信创替代构成核心投资主线,而净收入留存率、现金流质量与AI的真实业务价值,则成为甄别企业长期竞争力的关键标尺。

2026年09月07日
人形机器人领跑与工业场景落地 中国物理AI行业处万亿跃迁爆发前夜 上游迎黄金窗口

人形机器人领跑与工业场景落地 中国物理AI行业处万亿跃迁爆发前夜 上游迎黄金窗口

国内政策支持力度同样空前。2026年《政府工作报告》明确提出“深化拓展‘人工智能+’,促进新一代智能终端和智能体加快推广”。具身智能已入列国家“十五五”规划纲要重点战略布局的六大未来产业之一。上海“十五五”规划明确提出构建“芯—模—云”生态体系,重点发展具身智能,攻坚长程规划、灵巧操作等大小脑核心算法,构建高因果性与物

2026年09月05日
政策与资本双重变局 AI Agent行业进入价值兑现洗牌期 企业级确定性凸显、垂直深入加速

政策与资本双重变局 AI Agent行业进入价值兑现洗牌期 企业级确定性凸显、垂直深入加速

2026年,AI Agent(智能体)完成了从“技术演示”到“商业化交付”的跨越。政策首提、资本进场、巨头混战与创业公司生死竞速交织,“智能体元年”的喧嚣正在被真金白银的商业化考验所取代。

2026年09月01日
算力决定上限、场景决定下限:我国AI Agent行业产业链深度解析

算力决定上限、场景决定下限:我国AI Agent行业产业链深度解析

当前,产业链正处于从“技术驱动”向“场景驱动”切换的关键期:上游模型和算力的进展仍是主要推动力,但价值分配已开始向下游拥有场景和数据的企业倾斜。智能客服、AI编程等场景率先形成商业闭环,个人助理和则处于从“可演示”到“可交付”的过渡阶段。

2026年09月01日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部
